Pomoc, dluh a suverenita
Zkrácená veřejná studie a průvodce knihou o tom, jak pomoc, dluh, obchod, infrastruktura a instituce mění skutečný prostor politické volby.
RECENZNÍ ÚVOD A ZKRÁCENÁ VEŘEJNÁ STUDIE
Co tato publikace zkoumá
Pomoc, dluh a suverenita se ptá na zdánlivě jednoduchou věc: kdy je hospodářská pomoc skutečnou pomocí a kdy se z ní stává nástroj dlouhodobého vlivu. Odpověď nehledá v jediném ukazateli ani v předem zvoleném ideologickém příběhu. Sleduje peníze, zboží, výrobní kapacity, infrastrukturu, obchodní vazby, měnové uspořádání a prostor, který příjemci zbývá pro změnu vlastní politiky. Čtenář tak nedostává žebříček „dobrých“ a „špatných“ mocností, ale návod, jak různé vztahy porovnávat stejným měřítkem.
Kniha postupuje od Lend-Lease a Marshallova plánu přes reparace, sovětskou hospodářskou sféru a RVHP až k rozpadu rublové zóny, transformačním krizím po roce 1989 a rozdílným drahám postsovětských republik. Následují případové studie Ruska, střední Evropy, Pobaltí, Střední Asie, Ukrajiny, jižního Kavkazu, Dánska a Islandu. Závěr propojuje historická data s obecnější otázkou ekonomické suverenity: nejde pouze o velikost dluhu, ale také o koncentraci věřitelů, nahraditelnost dodavatelů, kontrolu infrastruktury a schopnost odmítnout podmínky bez hospodářského zhroucení.
Co může čtenář očekávat
Text je rozsáhlá komparativní studie, nikoli rychlá polemika. Jeho silnou stránkou je rozlišení pojmů, které se v politické debatě často směšují: grant není úvěr, obchod není automaticky pomoc, reparace nejsou totéž co investice a nominální růst ještě nemusí znamenat obnovení hospodářské autonomie. Každá kapitola nejprve vymezí mechanismus, potom ukáže konkrétní historické příklady a nakonec přizná, kde jsou data neúplná nebo kde připouštějí více výkladů.
Plná verze jde výrazně hlouběji do národních časových řad, měnových přechodů, energetických sítí, privatizace, zahraničních investic a poválečné či transformační obnovy. Obsahuje také podrobnější tabulky, lokální datové podklady, obrazové prameny a odkazy mezi souvisejícími kapitolami. Tato veřejná verze je záměrně kratší. Zachovává hlavní otázku, metodu a několik reprezentativních rozborů, aby bylo možné posoudit argumentaci, styl i rozsah celé práce.
Kdo komu pomáhá? Od Lend‑Lease přes Marshallův plán a sovětský blok k Dánsku, Islandu a systémovému pohledu TUS
Úvod: Když slovo „pomoc“ zakryje strukturu vztahu
Slovo pomoc patří k těm výrazům, které působí srozumitelněji, než ve skutečnosti jsou. Když jedna země poskytne druhé peníze, potraviny, stroje nebo úvěr, máme tendenci kreslit si jednoduchou šipku: dárce → příjemce. Jenže skutečné ekonomické vztahy téměř nikdy nejsou jednosměrné. Vedle peněz proudí zboží, politické závazky, informace, standardy, přístup na trhy, bezpečnostní garance, technologie, suroviny, pracovní síla i riziko. Některé toky jsou viditelné v rozpočtu, jiné se skrývají v cenách, směnných kurzech, podmínkách úvěru nebo v tom, kdo smí rozhodnutí později změnit.
Právě proto je zavádějící ptát se pouze: Kolik kdo dostal? Přesnější otázky jsou: Za jakých podmínek? V jaké formě? Kdo určoval použití? Kdo nesl ztrátu, pokud projekt selhal? Mohl příjemce nabídku odmítnout? Mohl ze systému vystoupit? Kdo stanovoval ceny? Jaké dlouhodobé vazby pomoc vytvořila?
Tento článek proto nebude obhajobou Marshallova plánu ani obžalobou Sovětského svazu. Stejně tak nebude tvrdit, že každý grant je svobodný a každý clearingový obchod je vykořisťování. Cílem je podívat se na několik historických případů stejným měřítkem a zjistit, co skutečně vytvářelo manévrovací prostor menších států a co jej naopak zužovalo.
V centru budou čtyři velké příběhy. Prvním je americký Lend‑Lease pro Sovětský svaz za druhé světové války: obrovská materiální pomoc poskytovaná státu, který se krátce nato stal hlavním geopolitickým protivníkem USA. Druhým je Marshallův plán a spor o to, zda byl především velkorysou obnovou Evropy, nástrojem amerického exportu, prostředkem proti komunismu, nebo vším současně. Třetím je sovětský blok, kde se rané reparace, demontáže a asymetrické ceny postupně proměnily v mnohem složitější systém plánované integrace, investic, dotací, energetických subvencí a zároveň politické závislosti. Čtvrtým jsou dva menší státy — Dánsko a Island — které ukazují, že hluboká integrace se zahraničím nemusí automaticky znamenat ztrátu suverenity a že někdy je právě schopnost vyjednat podmínky integrace podstatnější než formální nezávislost.
Na závěr přijde systémový pohled TUS. Ne proto, aby „dokazoval“ nějakou kosmologii, ale proto, že zde dobře funguje jako jazyk pro vztahy mezi uzly, toky, zpětnými vazbami, lokální a globální optimalizací a rozdílem mezi názvem systému a jeho reálnou funkcí.
1. Nejprve pojmy: grant, úvěr, obchod, reparace a skrytý transfer
Grant není totéž co půjčka
FAKT. Grant je prostředek, který příjemce nemusí splatit jako jistinu. Úvěr vytváří budoucí závazek. To však ještě neříká nic o širší závislosti. Grant může být spojen s podmínkami, které hluboce mění obchodní nebo institucionální prostředí. Úvěr může naopak ponechávat příjemci velmi širokou autonomii, pokud je dlouhodobý, levný a bez politických podmínek.
Proto nelze měřit ekonomickou suverenitu prostým podílem „darů“ a „půjček“.
Stejné slovo „pomoc“, různé ekonomické vztahy
Pro čtení dalších kapitol je rozhodující oddělit okamžitý přínos od pozdějšího závazku a od otázky, kdo může vztah změnit nebo ukončit.
| Mechanismus | Co příjemce získá | Co může vztah omezovat | Co je nutné ověřit |
|---|---|---|---|
| Grant | Zdroje bez běžné povinnosti jistinu splatit | Účelové podmínky, výběr dodavatelů, politická očekávání | Podíl skutečného daru, vázanost, správu prostředků |
| Zvýhodněný úvěr | Kapitál s měkčími podmínkami než na trhu | Budoucí splátky a podmínky programu | Úrok, splatnost, měnu, odklad, podmíněnost |
| Komerční dluh | Rychle dostupné financování | Tržní sazbu, refinancování a kurzové riziko | Držitele dluhu, měnu, splatnost a použití výnosu |
| Přímá investice | Kapitál, výrobu, práci a někdy technologie | Vlastnickou kontrolu, odliv zisku a závislost na jednom investorovi | Skutečného vlastníka, lokální přidanou hodnotu a možnost změny |
| Infrastruktura a koncese | Dlouhodobé aktivum nebo veřejnou službu | Provozní závazky, záruky a kontrolu strategického uzlu | Životní cyklus, údržbu, záruky, příjmy a převod vlastnictví |
Obchod může skrývat transfer
Druhou chybou je představa, že pokud existuje protihodnota, nejde o pomoc ani extrakci. Záleží na ceně. Jestliže stát dodává komoditu za výrazně nižší cenu, než by získal jinde, rozdíl mezi tržní a administrativní cenou představuje ekonomický transfer, i když je celá transakce formálně vedena jako obchod.
Jako jednoduchou heuristiku lze použít:
[ T_{skrytý}=Q(P_{alternativní}-P_{účtovaná}) ]
kde Q je množství a rozdíl cen představuje implicitní tok hodnoty mezi stranami. Není to univerzální účetní metoda — alternativní tržní cena nemusí být vždy dostupná a někdy existují dopravní, kvalitativní či politické rozdíly — ale nutí nás dívat se za nominální fakturu.
Reparace nejsou rozvojová pomoc
Poválečné reparace představují zvláštní kategorii. Vítězný stát je nechápe jako dar od poraženého, ale jako kompenzaci za předchozí škodu. Pro hospodářství poražené země je však efekt podobný jako u nuceného odlivu kapitálu. Proto při hodnocení poválečného vývoje Německa, Maďarska nebo Rumunska musíme oddělit otázku právního a morálního nároku na reparace od otázky ekonomického dopadu jejich konkrétního způsobu vybírání.
Pomoc může být současně výhodná pro obě strany
Jedna z největších chyb politické debaty je falešná volba: buď šlo o altruismus, nebo o vlastní zájem. Ve skutečnosti mohou být oba motivy přítomné současně.
Pokud USA financují nákup amerických strojů, může to současně:
- pomoci evropské továrně obnovit výrobu,
- vytvořit zakázku americkému výrobci,
- zvýšit budoucí evropskou poptávku,
- stabilizovat vládu spojeneckého státu,
- snížit riziko politického chaosu.
Fakt, že program pomohl americkému exportu, tedy sám o sobě nevyvrací jeho přínos Evropě. A naopak: reálný přínos Evropě nedokazuje, že program neměl geopolitický účel.
2. Lend‑Lease: pomoc budoucímu protivníkovi

Co Spojené státy skutečně dodaly Sovětskému svazu
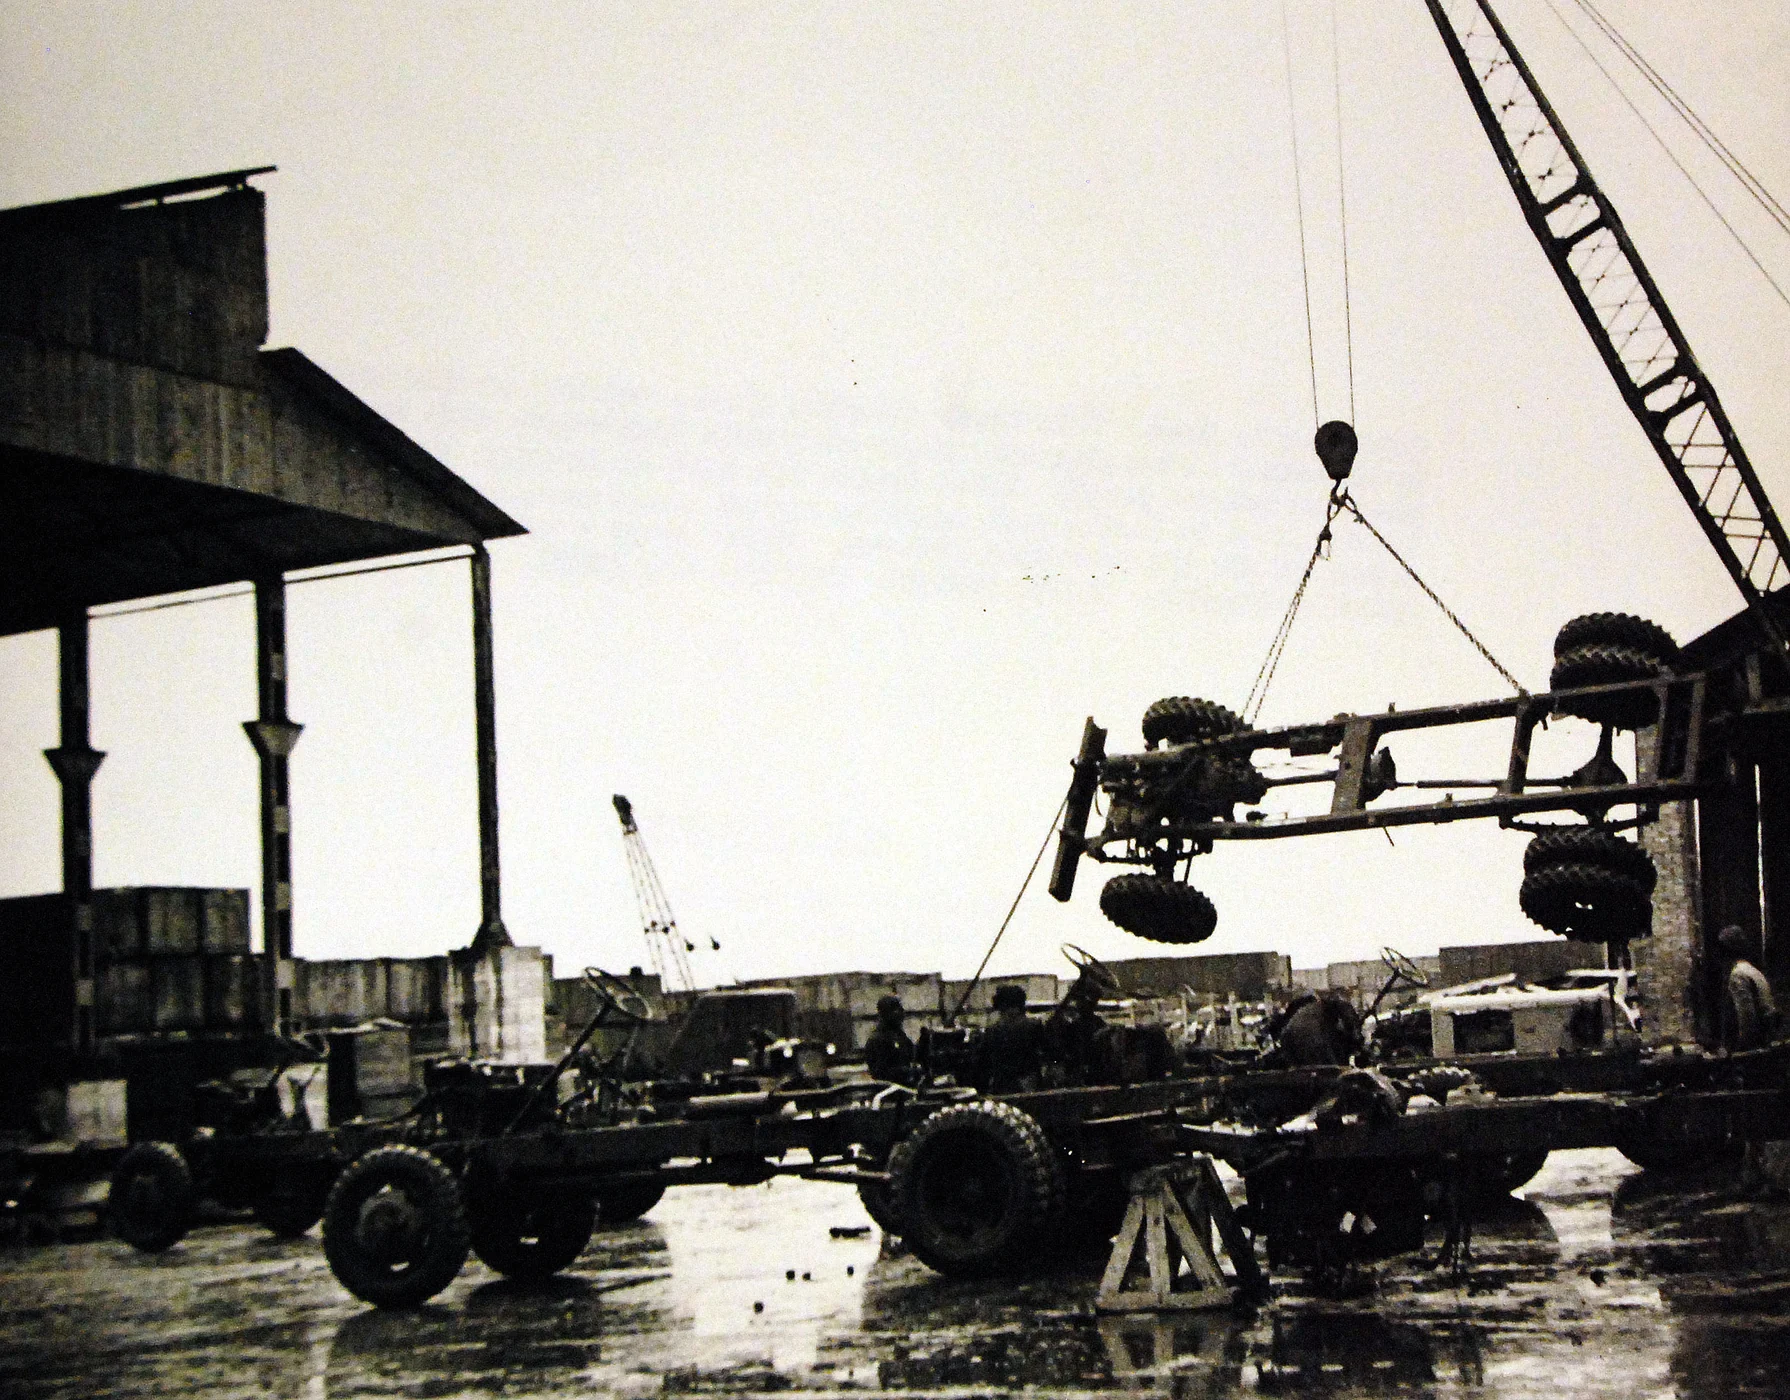
FAKT. Americké vládní dokumenty uvádějí, že celková hodnota Lend‑Lease pomoci Sovětskému svazu za války činila přibližně 11,1 miliardy tehdejších dolarů. V dokumentu amerického ministerstva zahraničí z roku 1947 je tato částka uvedena jako celková pomoc poskytnutá podle dohody z června 1942. FRUS 1947
Populární debata se často soustředí na tanky a letadla. Ty byly důležité, ale systémově možná ještě zásadnější byly položky, které odstraňovaly logistická úzká hrdla: nákladní automobily, železniční vybavení, potraviny, průmyslové stroje, hliník, výbušniny, kabely, letecký benzín a další materiály. National WWII Museum připomíná rozsah dodávek vozidel a jejich význam pro mobilitu Rudé armády. National WWII Museum
Tady je důležitý systémový princip: podíl na celkové produkci nemusí odpovídat podílu na výsledném výkonu systému. Jestliže máte dost tanků, ale málo nákladních vozidel, problémem není další tank, ale logistika. Malý vstup do kritického bottlenecku může mít větší účinek než mnohem větší vstup do oblasti, kde kapacita už existuje.
Lend‑Lease nevyhrál Moskvu — a přesto byl důležitý
FAKT + INTERPRETACE. V nejkritičtější fázi let 1941–1942 byla americká pomoc stále relativně omezená a část časných dodávek pocházela z Británie. Z toho plyne, že tvrzení „USA zachránily SSSR před porážkou u Moskvy“ je příliš silné. Stejně nepřesné je ale opačné tvrzení, že Lend‑Lease byl zanedbatelný. Jeho význam rostl s válkou a velmi výrazně se projevil v mobilních ofenzivách let 1943–1945.
Správnější formulace je: Sovětský svaz nesl naprostou většinu lidských i průmyslových nákladů války na východní frontě, zatímco americká a britská pomoc odstranila několik kritických materiálových a logistických omezení a umožnila domácímu průmyslu větší specializaci na zbraně.
Tím se vyhneme oběma propagandistickým extrémům.
Nebyl to běžný dluh za celé dodávky
Časté tvrzení zní, že Sovětský svaz po válce „dlužil USA 11 miliard dolarů“. To je nepřesné.
Konstrukce Lend‑Lease byla zvláštní. Materiál spotřebovaný nebo zničený při válce se neúčtoval jako běžný komerční nákup, který by po válce čekal na plné splacení. Americká strana požadovala finanční vypořádání především za civilně využitelné položky, které na konci války zůstaly v existenci, a za některé pozdější transfery. V roce 1948 americká nóta výslovně uznávala, že jejich mírová hodnota může být výrazně nižší než původní válečná cena. FRUS 1948
Dobová americká kalkulace pracovala s inventářem civilně využitelných položek a průmyslového vybavení v řádu několika miliard dolarů, nikoli s prostou fakturou za celý program. FRUS 1947
To je podstatné pro naši pozdější otázku: Moskva v roce 1945 nebyla státem, který by jednoduše seděl pod jedenáctimiliardovým americkým dluhem a chtěl se jakýmkoli dalším závazkům vyhnout.
Naopak: Moskva o velký americký úvěr sama žádala
FAKT. V lednu 1945 předložil Molotov americké straně požadavek na 6 miliard dolarů dlouhodobého poválečného úvěru se splatností kolem třiceti let a nízkým úrokem. FRUS, 8. ledna 1945
V srpnu téhož roku sovětský generál Rudenko písemně žádal o miliardový úvěr od Export‑Import Bank za 2⅜ procenta. FRUS 1946, shrnutí úvěrových jednání
Ještě zajímavější je, že část americké administrativy uvažovala o nabídce ještě větší — až 10 miliard dolarů na dlouhé období s nízkým úrokem, přičemž jednou z úvah bylo splácení či opce na strategické sovětské suroviny. FRUS, přípravy před Jaltou
Tím padá jednoduchá hypotéza, že SSSR odmítl Marshallův plán hlavně proto, že „už nechtěl být zadlužený Americe“.
Přesnější otázka zní:
Proč Moskva chtěla americký bilaterální úvěr, ale odmítla multilaterální architekturu Marshallova plánu?
A právě odpověď na tuto otázku nás dostává od peněz k moci nad pravidly systému.
3. Marshallův plán: peníze, zboží a instituce
Kolik bylo grantů a kolik půjček
FAKT. Často opakovaný poměr 85 % grantů a 15 % půjček je pouze hrubé přiblížení. Jeden z nejpoužívanějších souhrnných přehledů uvádí celkové ERP prostředky 13,3258 miliardy USD, z toho 11,8207 miliardy grantů a 1,5051 miliardy půjček. To odpovídá přibližně 88,7 % grantů a 11,3 % půjček. Dobový country‑by‑country přehled je reprodukován například v Congressional Record a v materiálech Marshall Foundation. Congressional Record – tabulka ERP
Čísla se mohou lišit podle přesného časového řezu, započtení podmíněné pomoci, regionálních fondů a pozdějších přepočtů. OECD například u grantové části za období duben 1948 až červen 1951 uvádí 11,7805 miliardy USD. OECD – The Marshall Plan
Proto je poctivější psát, že Marshallův plán byl převážně grantový, přičemž úvěrová část byla významná v některých zemích mnohem více než v jiných.
Půjčka na americké zboží byla skutečný závazek
Tady je námitka důležitá: pokud stát dostal úvěrovou část pomoci a použil ji na nákup amerických komodit nebo zařízení, závazek splatit půjčku nesl tento stát. To není zanedbatelný detail. Některé země měly půjčky relativně malé, jiné mnohem větší. Irsko například čerpalo podstatně větší podíl formou úvěru než většina hlavních příjemců.
Současně ale většina prostředků nebyla úvěrem. Nelze proto celý Marshallův plán popsat jako mechanismus „Amerika Evropě půjčila, aby si koupila americké zboží, a Evropa jí pak vše splácela“. Taková formulace míchá grantovou a úvěrovou složku.
Přesnější je:
USA dodaly převážně grantovou pomoc a menší úvěrovou složku; velká část pomoci financovala dovoz amerických komodit a zařízení, zatímco příjemci současně vytvářeli domácí counterpart funds a přijímali pravidla společného programu obnovy.
Counterpart funds: nejzajímavější mechanismus, o kterém se málo mluví
Marshallova pomoc nebyla jednoduše pytel dolarů předaný evropské vládě.
U grantových dodávek se často postupovalo tak, že americká pomoc financovala dovoz zboží. Evropský dovozce za toto zboží zaplatil ve své domácí měně a prostředky byly uloženy na zvláštní účet — counterpart fund. Americko‑evropské dohody stanovovaly, že použití těchto lokálních prostředků bude předmětem dohody mezi příjemcem a Economic Cooperation Administration. FRUS 1948 – bilaterální dohody a counterpart funds
Counterpart funds mohly financovat domácí investice, snižování státního dluhu nebo jiné neinflační účely. Americká strana měla určitý vliv na jejich uvolnění, takže nešlo o grant bez jakéhokoli dohledu. Historické přehledy Marshall Foundation popisují, že místní měnový ekvivalent amerických grantů byl ukládán do zvláštních účtů a jeho použití bylo koordinováno s ECA. Marshall Foundation – Retrospective
Tady se přesně ukazuje, proč forma „dar“ neznamená nulovou institucionální podmíněnost.
Program vyžadoval koordinaci, informace a bilaterální dohody
Economic Cooperation Act počítal s tím, že příjemci budou spolupracovat na společném programu obnovy a každý stát uzavře s USA bilaterální dohodu. FRUS – Economic Cooperation Act
V amerických interních přípravách se diskutovalo o rozpočtových reformách, směnných kurzech, odstraňování obchodních bariér, využití místních counterpart funds a o tom, do jaké míry mají USA požadovat reformy nebo ústupky. FRUS 1947
To je přesně část, která byla pro Moskvu problémem.
4. Od rané extrakce k redistribuci: SSSR po Stalinovi není jeden neměnný model

Proč je chyba promítat rok 1947 do roku 1987
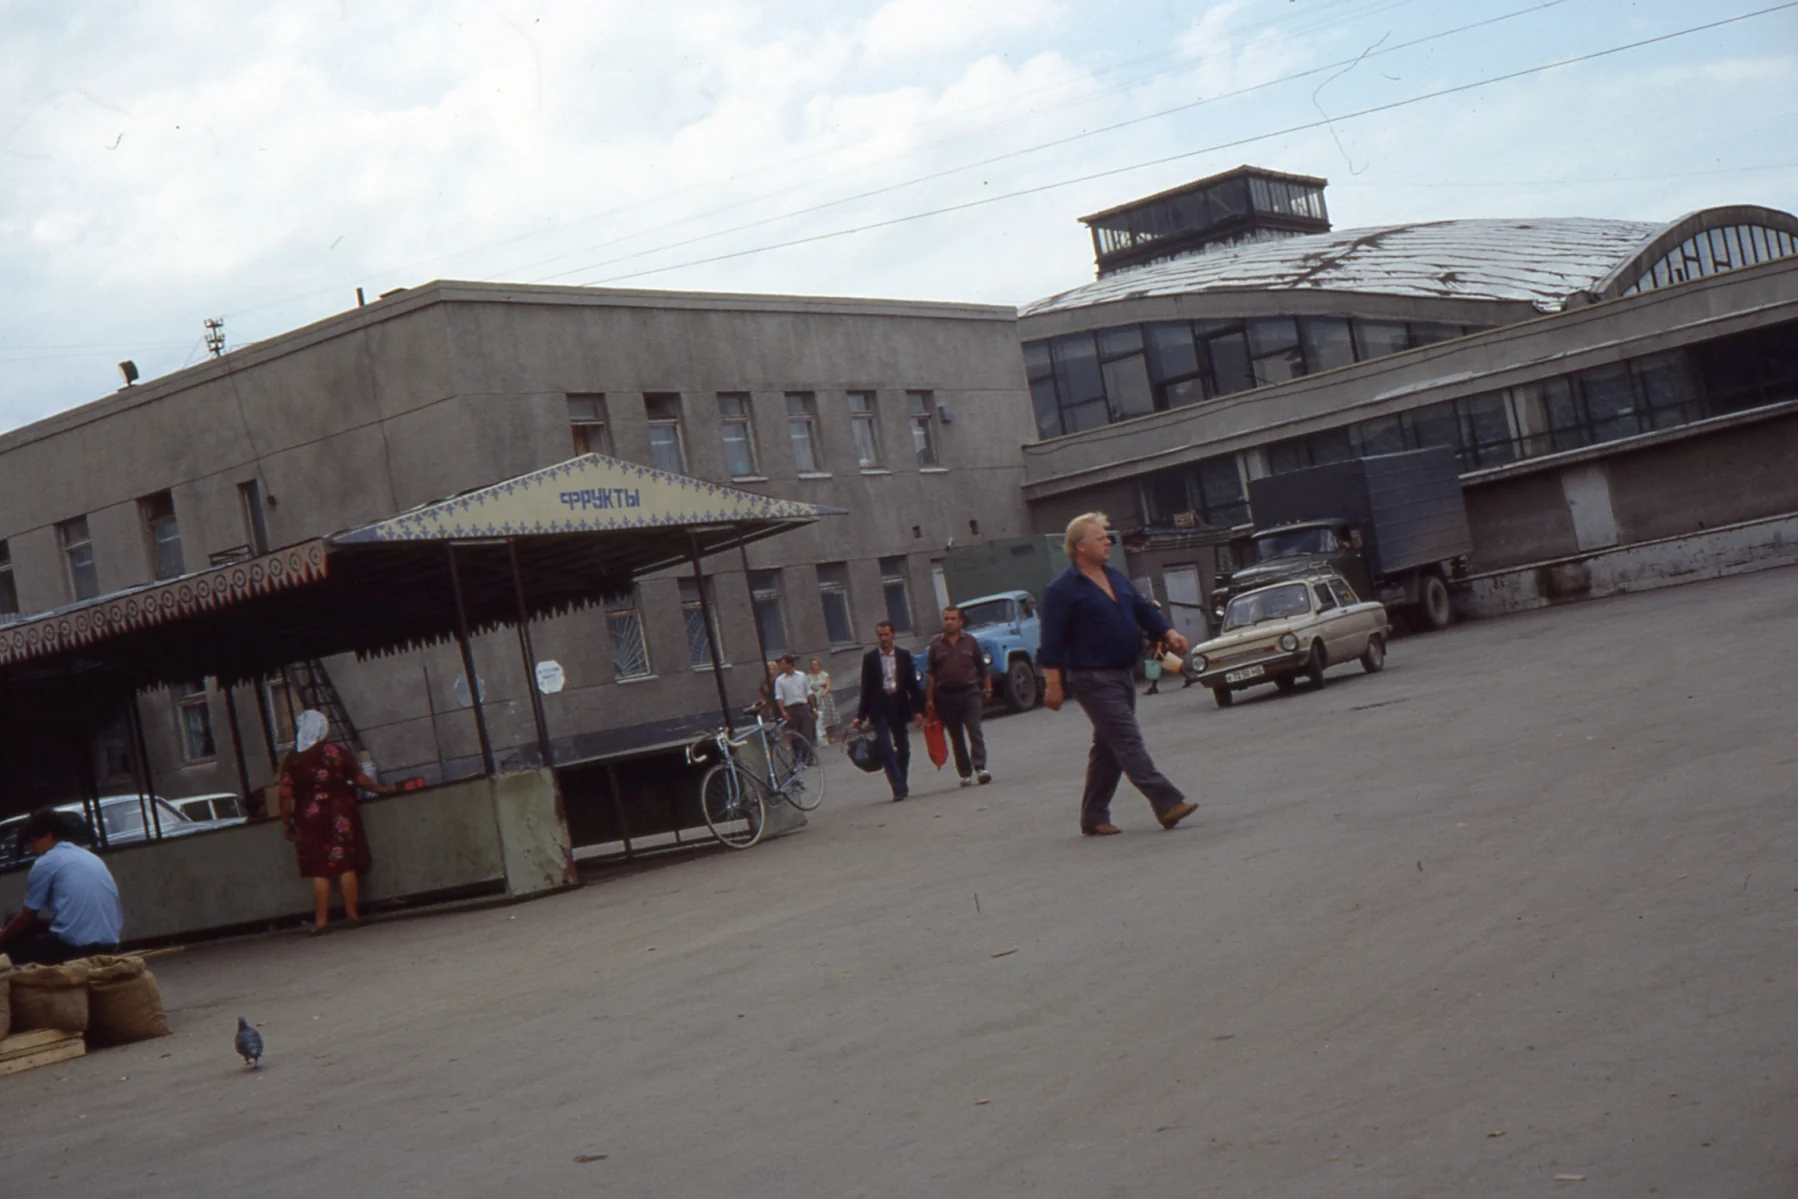
Jedna z největších metodických chyb při hodnocení sovětského bloku spočívá v tom, že se několik desítek let ekonomického vývoje slije do jedné věty. Rané poválečné období skutečně obsahovalo tvrdé reparace, demontáže, nucené cenové vztahy a politicky asymetrické formy obchodu. Z toho však neplyne, že stejný čistý tok zdrojů a stejná institucionální logika beze změny pokračovaly až do rozpadu SSSR.
Po Stalinově smrti se měnila struktura vztahů uvnitř SSSR i mezi Moskvou a státy RVHP. Vedle politické kontroly a centrálně určované specializace se rozvíjely také masivní investiční a fiskální toky směrem do chudších republik. Z dnešního pohledu je důležité oddělit tři odlišné mechanismy:
- extrakci – centrum získává zdroj za podmínek, které jsou pro periferii nevýhodné;
- redistribuci – bohatší části systému financují služby nebo investice v chudších regionech;
- specializaci – centrum investuje do určitého sektoru regionu, ale současně ho tím váže na zbytek systému.
Jeden projekt může obsahovat všechny tři prvky současně.
Například zavlažovací soustava, elektrárna nebo hutní kombinát může zvýšit lokální produktivitu a vytvořit pracovní místa. Současně ale může být navržen tak, že jeho vstupy, odběratelé, doprava, ceny i financování dávají ekonomický smysl pouze uvnitř celosvazového plánu. Po rozpadu centra pak zůstane fyzická infrastruktura, ale zanikne část vztahů, které jí dávaly funkci.
Právě to se po roce 1991 stalo jedním z hlavních problémů nástupnických států.
Fiskální transfery mezi republikami
FAKT. IMF při zpětné analýze sovětského fiskálního federalismu ukazuje, že pozdní SSSR obsahoval významný mechanismus mezirepublikové redistribuce. V roce 1989 tvořily mezivládní transfery asi 6,5 % svazového rozpočtu; republikově specifické granty směřovaly téměř výhradně do Střední Asie. IMF – Fiscal Federalism and the New Independent States
Ještě názornější jsou údaje za rok 1991. IMF uvádí svazové granty jako podíl HDP například přibližně:
- Tádžikistán: 19,0 % HDP,
- Uzbekistán: 18,5 % HDP,
- Ázerbájdžán: 13,6 % HDP,
- Kyrgyzstán: 12,4 % HDP,
- Turkmenistán: 8,3 % HDP,
- Kazachstán: 4,5 % HDP.
Takové hodnoty není možné popsat jako marginální. Pro některé republiky znamenal zánik svazových transferů okamžitý makroekonomický šok.
INTERPRETACE. To však automaticky neznamená, že šlo o „altruismus Moskvy“. Redistribuce byla součástí centralizovaného systému, v němž centrum zároveň určovalo významnou část investic, cen, produkčních úkolů a obchodu. Chudší republika mohla dostávat značné transfery a současně mít velmi omezenou možnost určit vlastní hospodářskou strategii.
To je další důvod, proč nemá smysl měřit suverenitu pouze finanční bilancí.
Investice do vzdělání, vědy a lidského kapitálu
Sovětské republiky nezdědily po roce 1991 pouze továrny a potrubí. Zdědily také rozsáhlou institucionální infrastrukturu: školy, univerzity, výzkumné ústavy, nemocnice, odborné školství a technické kádry.
Zvlášť ve Střední Asii znamenalo sovětské období obrovské rozšíření gramotnosti, technického vzdělávání, ženské účasti ve vzdělání a institucionalizované zdravotní péče. Tyto procesy však nelze číst pouze jako „dar centra periferii“. Byly současně nástrojem modernizace i integrace republik do jednotného politického a ekonomického prostoru.
World Bank při hodnocení dnešního odborného školství v Kazachstánu výslovně popisuje současný systém jako dědictví sovětského modelu: centrálně plánované, financované a řízené odborné školy s jednotnými standardy. World Bank – Kazakhstan TVET
Tento příklad dobře ukazuje dvojí dědictví: vysoká institucionální kapacita a fyzická síť na jedné straně, rigidita a nízká autonomie na straně druhé.
Infrastruktura jako aktivum i závazek
Silnice, železnice, zavlažovací kanály, vodárenské systémy, elektrické sítě a průmyslové komplexy jsou fyzickým kapitálem. Ale kapitál vyžaduje údržbu.
Po rozpadu SSSR se v některých republikách ukázalo, že zděděná infrastruktura byla dimenzována na celosvazovou ekonomiku a její údržba přesahovala fiskální možnosti nových států. World Bank dodnes popisuje v některých částech Střední Asie stárnoucí vodohospodářskou a energetickou infrastrukturu vybudovanou v sovětském období, která po desetiletích nedostatečné obnovy vytváří nové náklady. World Bank – Central Asia water infrastructure
To připomíná jednoduchý, ale často přehlížený princip:
Infrastruktura není jednorázový dar. Je to dlouhodobý závazek na údržbu, modernizaci a adaptaci.
Když zmizí instituce, které její provoz financovaly, může se aktivum postupně změnit v náklad.
5. Rusko v 90. letech: kolaps starého systému, import reforem a institucionální vakuum
Američtí poradci byli reální — ale nebyli jedinou příčinou
Debata o ruské transformaci často sklouzává ke dvěma protikladným mýtům.
První říká:
„Rusko si zničilo ekonomiku samo.“
Druhý:
„Američtí poradci Rusko záměrně rozkradli.“
Obě věty jsou příliš jednoduché.
FAKT. Americká vláda skutečně financovala rozsáhlou technickou pomoc. GAO v roce 1996/1997 podrobně popsalo činnost Harvard Institute for International Development, financovanou USAID, při budování ruského kapitálového trhu a právního rámce ekonomických reforem. U.S. GAO – HIID
Západní poradci měli přístup k části ruských reformních elit a podíleli se na návrzích privatizačních, právních a kapitálových institucí.
Ale z toho neplyne, že by byli autonomním řídicím centrem Ruska.
Ruská vláda a parlament činily vlastní politická rozhodnutí. Současně byla země už před hlavní privatizační vlnou zasažena rozpadem odbytišť, měnového prostoru, zásobovacích řetězců a fiskální struktury bývalého SSSR.
Správná otázka proto není:
Kdo jediný Rusko zničil?
ale:
Jak se vzájemně zesílily rozpad starých institucí, domácí politická rozhodnutí a zahraniční reformní paradigma?
Privatizace před institucemi
World Bank při zpětném hodnocení ruské privatizace popisovala jeden z jejích klíčových problémů velmi otevřeně. Voucherová privatizace rychle přesunula majetek do soukromých rukou, ale představa, že samotné soukromé vlastnictví automaticky vytvoří tlak na kvalitní instituce, se nenaplnila. World Bank – Russian transition assessment
Velká část podniků skončila ve vlastnictví insiderů. Právní ochrana menšinových akcionářů, soudní vymáhání smluv, transparentní účetnictví a regulace kapitálového trhu byly slabé.
Pozdější program loans-for-shares v letech 1995–1996 situaci ještě zhoršil. World Bank jej popisovala jako netransparentní převod podílů v mimořádně hodnotných ropných a metalurgických podnicích za relativně nízké částky, který upevnil finančně-průmyslové skupiny a vznik oligarchického vlastnictví. World Bank – privatization assistance assessment
Systémově je zde velmi důležitý princip:
Import vlastnické formy není import funkčního trhu.
Trh není pouze množina soukromých vlastníků. Potřebuje soudy, informace, důvěryhodné účetnictví, konkurenci, bankovní dohled, vymahatelnost smluv a pravidla konfliktu zájmů.
Pokud starý koordinační systém odstraníte rychleji, než vznikne nový, nemusí mezi nimi vzniknout „svobodný trh“. Může vzniknout koordinační vakuum.
A v něm získávají výhodu aktéři s nejlepším přístupem k informacím, kapitálu, administrativě a politickým kontaktům.
Dluh vůči IMF: závislost, nebo dočasný most?
Rusko se v 90. letech současně stalo významným klientem IMF.
Oficiální data IMF ukazují konečný stav ruských závazků vůči Fondu přibližně:
- 1992: 719 mil. SDR,
- 1995: 6,47 mld. SDR,
- 1997: 9,81 mld. SDR,
- 1998: 13,73 mld. SDR,
- 2000: 8,91 mld. SDR,
- 2003: 3,41 mld. SDR.
IMF – The IMF and Russia in the 1990s
V lednu 2005 Rusko splatilo zbytek závazků před termínem; IMF uváděl přibližně 2,19 miliardy SDR, tedy asi 3,33 miliardy USD. IMF – Early Repayment 2005
Tato křivka je analyticky mnohem zajímavější než prostá věta „Rusko bylo zadlužené Západu“.
Ukazuje fázi, kdy se vnitřní transformační krize překrývala s rostoucí potřebou vnějšího financování, a poté rychlý obrat na počátku 21. století.
Ale ani zde nesmíme plést několik typů závazků. IMF není USA. Vedle IMF existoval dluh vůči státním věřitelům sdruženým v Paris Clubu, závazky převzaté po SSSR, eurobondy, komerční bankovní dluh a soukromé firemní závazky.
Právě proto bude datová část článku vést tyto kategorie odděleně.
6. Dluh jako historie vztahu, nikoli morální skóre
Co nám dluh říká — a co ne
Ve veřejné debatě se dluh často používá jako morální ukazatel.
„Zadlužená země“ zní jako nezodpovědná země.
„Nezadlužená země“ zní jako disciplinovaná země.
Historické příklady výše ukazují, že taková interpretace je nebezpečná.
Rumunsko mělo na konci 80. let téměř splacený zahraniční dluh, ale zaplatilo za to podinvestovaností a tvrdým omezením spotřeby.
Polsko mělo vysoký starý dluh, ale získalo jeho zásadní restrukturalizaci a vytvořilo nový růstový model.
Moldavsko začínalo téměř bez dluhu a během několika let se dostalo téměř k 50 % HDP.
Rusko převzalo starý sovětský dluh a v první dekádě nového století významnou část oficiálních zahraničních závazků předčasně splatilo.
NDR neměla klasický zahraniční transformační dluh, protože její náklady byly ve velké míře socializovány uvnitř sjednoceného Německa.
Proto bude datová část pracovat s dluhovým profilem, nikoli jen jedním procentem:
[ D_{riziko}=f(D/HDP,\ D/export,\ měna,\ splatnost,\ úrok,\ věřitel,\ použití,\ refinancování) ]
Tato rovnice není ekonometrický model. Je to kontrolní seznam.
Dva státy se stejným dluhem 50 % HDP mohou být v úplně jiné situaci:
- první má dlouhodobé domácí dluhopisy v domácí měně a vysoké daňové příjmy;
- druhý má krátkodobý dolarový dluh vůči zahraničním bankám a nízké devizové rezervy.
Nominálně stejné číslo, systémově jiný svět.
IMF: půjčka, stabilizační nástroj i zdroj podmínek
IMF poskytl transformačním ekonomikám mezi lety 1989 a 1997 přibližně 27 miliard USD úvěrů. První větší vlna šla do střední a východní Evropy, například Československa, Maďarska a Rumunska; druhá vlna následovala u Pobaltí, Ruska a dalších postsovětských zemí hlavně v polovině 90. let. IMF – Ten Years of Transition
Tento tok lze interpretovat dvěma příliš jednoduchými způsoby.
První říká:
IMF zachránil země před finančním kolapsem.
Druhý:
IMF vnutil zemím neoliberální politiku.
Oba popisy mohou zachytit část reality, ale ani jeden nestačí.
IMF půjčky skutečně poskytovaly devizy, které pomáhaly obnovit rezervy, stabilizovat měnové systémy a zvládat splatné zahraniční závazky. Současně byly spojeny s podmínkami: fiskálními cíli, měnovou politikou, liberalizací, restrukturalizací nebo reformami institucí.
Takže z pohledu našeho článku IMF není ani charita, ani prostý věřitel.
Je to finanční uzel, který dodává likviditu výměnou za možnost ovlivňovat část pravidel programu.
To neznamená, že každý požadavek IMF byl špatný nebo dobrý. Znamená to, že ekonomická suverenita příjemce je během programu objektivně sdílenější než v situaci, kdy stát financování nepotřebuje.
Přímá investice versus úvěr: dva různé druhy závislosti
Maďarská zkušenost dobře ukazuje rozdíl mezi zahraničním úvěrem a přímou investicí.
Pokud zahraniční investor koupí továrnu za miliardu dolarů, stát nemusí miliardu později splatit.
Ale investor získá vlastnictví aktiva a právo na budoucí zisk.
Pokud si stát miliardu půjčí a továrnu si ponechá, zachová vlastnictví, ale musí splácet jistinu a úrok.
Ani jeden model není automaticky lepší.
Pro posouzení přímých zahraničních investic je proto nutné sledovat:
- zda šlo o nový závod nebo pouze prodej existujícího aktiva,
- kolik následovalo reinvestic,
- zda se vytvořily domácí dodavatelské řetězce,
- kolik zisku je reinvestováno a kolik repatriováno,
- zda investor přinesl technologii a exportní přístup,
- zda nevzniká monopolní renta.
Teprve potom lze říci něco rozumného o tom, zda zahraniční kapitál zvyšoval nebo snižoval dlouhodobý manévrovací prostor země.
Skrytý dluh infrastruktury
Do našeho modelu musíme přidat ještě jeden typ závazku, který účetní statistika veřejného dluhu nevidí.
Stát může mít nízký finanční dluh a současně:
- rozpadající se silnice,
- zastaralé elektrárny,
- neudržované vodovody,
- podfinancované železnice,
- staré nemocnice,
- technologicky zastaralý průmysl.
To všechno je odložený budoucí výdaj.
Nazvěme jej pracovně infrastrukturní dluh.
Sovětské republiky v roce 1991 zdědily velké množství fyzické infrastruktury, ale zároveň povinnost ji udržovat bez svazového rozpočtu. Rumunsko vstupovalo do transformace s nízkým zahraničním dluhem, ale část kapitálového vybavení byla zastaralá kvůli předchozí importní kompresi. Východní Německo naopak dostalo mimořádný příliv kapitálu právě proto, aby se infrastrukturní mezera rychle uzavřela.
Tím se znovu vracíme k hlavnímu motivu článku:
Účetní tok není celý systém.
Ekonomika může formálně vypadat solventně, ale přitom spotřebovávat vlastní kapitálovou základnu.
7. První komparativní syntéza: několik různých cest po roce 1989/1991

Čtyři idealizované transformační modely
Dosavadní případy můžeme pro orientaci rozdělit do čtyř idealizovaných typů. Nejde o pevné kategorie; některé státy se mezi nimi v čase přesouvaly.
Model A: rychlé institucionální přesměrování
Příklady: Estonsko, Lotyšsko, Litva, část střední Evropy.
Znaky:
- rychlá liberalizace,
- relativně rychlá privatizace,
- zahraniční investoři,
- tvrdší měnový režim,
- rychlé přesměrování obchodu,
- evropská institucionální kotva.
Riziko: prudký počáteční sociální a průmyslový šok, migrace, ztráta části staré výroby.
Model B: transformace s vysokým FDI
Příklad: Maďarsko, později také významná část Česka, Slovenska, Polska a Rumunska.
Znaky:
- prodej nebo výstavba podniků zahraničním strategickým investorům,
- rychlá integrace do nadnárodních výrobních řetězců,
- dovoz technologie a managementu,
- růst exportní výkonnosti.
Riziko: vysoká zahraniční vlastnická kontrola a odtok části dividend.
Model C: zachování státní koordinace a starých vazeb
Příklad: Bělorusko, částečně některé středoasijské státy.
Znaky:
- pomalejší privatizace,
- rozsáhlé státní podniky,
- administrativní ceny či úvěry,
- zachování tradičních obchodních vazeb.
Výhoda: menší destrukce některých výrobních struktur v krátkém období.
Riziko: technologické zaostávání, nízká konkurence a závislost na cenových či energetických transferech od dominantního partnera.
Model D: rozpad koordinace bez rychle vzniklé náhrady
Příklady v části 90. let: Rusko, Ukrajina, Moldavsko, některé kavkazské a středoasijské státy.
Znaky:
- rychlý rozpad původního plánovacího systému,
- slabé nové instituce,
- měnové a fiskální problémy,
- barter, nedoplatky, nepeněžní platby,
- vysoká nejistota vlastnických práv.
Právě tento model může vytvářet nejhlubší propad, protože ekonomika se na určitou dobu ocitne v prostoru „ani plán, ani trh“. IMF tuto situaci popisoval už při analýze východoevropských propadů na začátku 90. let. IMF – Output Decline after Reform
Proč žádný model není čistý
Tato typologie je záměrně hrubá.
Polsko například kombinovalo rychlou makroekonomickou stabilizaci s masivním vznikem nových soukromých firem a pozdějšími zahraničními investicemi.
Česko začalo voucherovou privatizací, ale v dalších letech se silně integrovalo prostřednictvím zahraničních průmyslových investorů.
Kazachstán vytvořil tržní a investiční režim kolem energetiky, přitom si stát ponechal významnou roli v klíčových sektorech.
Uzbekistán byl dlouho gradualističtější, ale později výrazně otevřel část ekonomiky.
Rusko po chaotické privatizační dekádě znovu posílilo státní kontrolu ve strategických odvětvích.
Proto bude interaktivní tabulka důležitější než jakýkoli ideologický štítek. Umožní čtenáři vybrat si dvě nebo pět zemí a sledovat konkrétní řady v čase, místo aby musel přijmout naši slovní kategorizaci.
Jak datová vrstva ověřuje tvrzení
Podkladová datová vrstva zahrnuje:
- metadata všech patnácti postsovětských republik,
- hlavní státy bývalého východního bloku,
- NDR jako zvláštní případ,
- Jugoslávii a Albánii jako samostatné socialistické trajektorie,
- Dánsko a Island jako kontrolní západní případy,
- první řady sovětských transferů,
- ruský dluh vůči IMF,
- rané postsovětské poměry zahraničního dluhu,
- maďarské FDI a čistý zahraniční dluh,
- transfery do východního Německa,
- současné základní ukazatele Střední Asie.
Pro jednotlivé země jsou při srovnání rozhodující zejména:
- index reálného HDP s jednotným základem;
- HDP na obyvatele v běžných i PPP cenách;
- veřejný a zahraniční dluh;
- IMF expozici;
- FDI;
- remitence;
- demografii;
- strukturální zlomy a konflikty;
- integrační milníky;
- zdroj každého jednotlivého údaje.
Tak vznikne nejen článek, ale reprodukovatelná historicko-ekonomická datová příloha, ze které lze později generovat další grafy a články bez opětovného ručního sběru.
Transformační propad nebyl ve všech zemích stejný
Posuňte rok dna a vyberte země pro srovnání. Jde o historický souhrn publikovaný IMF v roce 2000: ukazuje kumulativní pokles produkce od roku 1989 do zaznamenaného minima. Nejde o roční křivku a novější statistické revize zde nejsou zpětně promíchány.
Zdroj: Stanley Fischer, Taking Stock. Pokles je uveden jako kladné procento ztráty; výchozí rok = 1989.
8. Rok 2025 jako kontrolní řez: co po třiceti letech skutečně rozhoduje
Proč nestačí dopsat do historické tabulky poslední dostupný HDP
METODIKA. Srovnání ekonomik od roku 1989 do roku 2026 nemůže být prostým prodloužením jednoho sloupce HDP. Každá země prošla několika změnami režimu: cenového, obchodního, měnového, demografického a často bezpečnostního. Poslední rok časové řady navíc může být předběžným výsledkem, odhadem nebo prognózou. Je proto třeba oddělit roční pozorování od čtvrtletních údajů, prognóz a slovních hodnocení. Když EBRD v hodnocení pro roky 2025–2026 mluví o růstu v prvním pololetí 2025, jde o meziroční změnu za toto pololetí, nikoli o dokončený růst za celý kalendářní rok. EBRD – hodnocení střední Evropy a Pobaltí; EBRD – hodnocení Střední Asie.
Při posuzování transformačního úspěchu tak máme minimálně čtyři oddělené vrstvy. Produkční vrstva říká, kolik se v ekonomice vyrobilo. Distribuční vrstva sleduje, komu připadly mzdy, zisky a sociální služby. Institucionální vrstva ukazuje, zda stát vybírá daně, vymáhá smlouvy a předchází systémovým krizím. A strategická vrstva zkoumá, zda země dokáže změnit odběratele, dopravní koridor či zdroj energie, aniž by přišla o značnou část výrobní kapacity. Úspěch v první vrstvě může doprovázet selhání ve čtvrté. Ani vysoké tempo růstu samo o sobě nedokazuje stabilitu modelu.
V datové příloze proto potřebujeme vedle ročních časových řad i samostatný přehled aktuálních strukturálních problémů jednotlivých zemí. Nemusí se předstírat, že jde o přesná čísla: například „slabá diverzifikace exportu“ je institucionální a sektorový popis, zatímco „11,4 % meziročního růstu za leden–červen“ je časově ohraničený statistický údaj. Oba druhy informací lze použít v jedné argumentaci, ale jen při jasném označení.
Česko a Slovensko: stejný federální základ, rozdílná struktura rizik
FAKT. V hodnoticí zprávě EBRD pro rok 2025–2026 je Česko popsáno jako ekonomika, kde růst v roce 2024 činil 1,2 % a za první pololetí 2025 meziročně dosahoval 2,4 %. EBRD zároveň vyzdvihuje potřebu silnější inovační kapacity, efektivního čerpání evropských fondů a investic do moderní energetické sítě. EBRD – Czechia country assessment 2025–26.
U Slovenska EBRD popisuje slábnoucí hospodářskou aktivitu v průběhu roku 2025, zvlášť citlivost automobilového průmyslu na obchodní bariéry a problémy s náhradou části dosavadních dodávek ruského plynu. Upozorňuje rovněž na slabší čerpání evropských prostředků: k závěru července 2025 podle jejího přehledu bylo vyčerpáno 9,1 % příslušných prostředků kohezní politiky pro období 2021–2027. Jde o údaj s konkrétním datem a definicí; nelze jej přenést na všechny fondy EU nebo na celý rok 2025. EBRD – Slovak Republic country assessment 2025–26.
INTERPRETACE. Československá federace byla v roce 1992 jedním společným výrobním a sociálním prostorem. Po více než třech desetiletích jsou obě země pevně zakotvené v evropském trhu, ale jejich slabiny nejsou totožné. Česko řeší především posun k vyšší technologické přidané hodnotě a nedostatek vlastního rizikového kapitálu, zatímco Slovensko je citlivé na koncentraci exportních odvětví a vybrané energetické vstupy. Toto rozlišení není verdiktem o lepším či horším obyvatelstvu, ale argumentem pro měření struktury závislostí: počet nezávislých exportních sektorů, geografii odběratelů, podíl domácího výzkumu a vývoje a možnost nahradit klíčový energetický vstup.
Jestliže má ekonomika velmi výkonné závody patřící zahraničním společnostem, je třeba zjistit, jakou část výzkumu, rozhodování o investicích a zisků si zachovává doma. Zahraniční vlastník nemusí být problém: může přinášet technologii i stabilní objednávky. Riziko vzniká ve chvíli, kdy odchod jediného investora nebo změna jeho globální produktové strategie vytvoří šok srovnatelný s výpadkem celého domácího odvětví. Tento mechanismus nelze spočítat pouze z podílu automobilového exportu na celkovém vývozu; vyžaduje analýzu dodavatelských sítí, domácí přidané hodnoty a možností rekvalifikace.
Polsko: výkon ekonomiky a nová fiskální omezení
Polská zkušenost bývá popisována jako příklad dlouhého růstu po relativně mírném úvodním transformačním propadu. Na počátku 90. let však její trajektorii významně ovlivnila i restrukturalizace zahraničního dluhu a později evropská integrace. Pro současnou fázi je poučné sledovat, jak se úspěšně diverzifikovaná ekonomika vyrovnává s novými rozpočtovými závazky.
FAKT. EBRD ve zprávě 2025–2026 uvádí, že polskou aktivitu podporují spotřeba a investice spolufinancované evropskými prostředky, současně ale upozorňuje na vysoký vládní deficit a tlak výdajů na obranu, zdravotnictví a energetickou transformaci. Zmiňuje vznik fiskální rady a potřebu lépe mobilizovat domácí úspory a soukromý investiční kapitál. EBRD – Poland country assessment 2025–26.
To je přesně důvod, proč se vyhnout jednoduchému žebříčku států podle zadlužení. Investice do železnice, sítí nebo technologické inovace mohou rozšířit budoucí produktivní kapacitu. Rozpočtový deficit financující trvale neudržitelné provozní výdaje má jiný časový profil. Z účetní bilance samotné ale nedokážeme vždy bezpečně určit, který výdaj je produktivní: infrastruktura může být špatně navržená, zatímco zdravotní prevence či vzdělávání se mohou ekonomicky vyplácet až po letech. Pro Polsko tedy budeme při datovém rozšíření sledovat nejen deficit a veřejný dluh, ale také kvalitu veřejných investic, domácí kapitálový trh a strukturu budoucích závazků.
Střední Asie: stejné sovětské dědictví, jiné limity v roce 2025
FAKT. Hodnocení EBRD 2025–2026 vykazuje pro Kyrgyzstán meziroční růst reálného HDP 11,4 % v prvním pololetí roku 2025 a pro Tádžikistán 8,1 % ve stejném pololetí. U Tádžikistánu zároveň připomíná růst 8,4 % v celém roce 2024. Tato tři čísla se nesmějí srovnávat jako tři stejně vymezená roční pozorování. EBRD – Central Asia country assessments 2025–26.
Kyrgyzstán a Tádžikistán vykazovaly v devadesátých letech značné transformační propady, jejichž příčiny zahrnovaly rozpad svazových rozpočtových vazeb i velmi odlišné domácí události. Dnešní vysoký růst proto není „smazáním“ tehdejšího hospodářského propadu. Může přicházet z nízké výchozí základny, ze služeb, veřejných investic a ze zahraničních příjmů domácností. Tádžikistán navíc zůstává citlivý na situaci na ruském pracovním trhu, kam směřuje podstatná část pracovní migrace. EBRD proto výslovně doporučuje diverzifikaci migračních příležitostí. EBRD – Tajikistan country assessment 2025–26.
Kazachstán představuje jiný mechanismus. EBRD popisuje urychlení růstu v prvním pololetí 2025 spojené se zvýšením těžby na ropném poli Tengiz; upozorňuje přitom na modernizaci veřejných služeb a fiskální reformy. Ropná renta může financovat infrastrukturu, vzdělávání a rezervy, ale při velké koncentraci vývozu vytváří citlivost na cenu surovin a na dostupnost přepravních tras. Přesněji než otázka „kolik stát vyvezl ropy“ zní otázka, jak velký díl příjmů využil k vytvoření alternativní, technologicky náročnější produkční kapacity. EBRD – Kazakhstan country assessment 2025–26.
Uzbekistán je v témže hodnocení spojen se silnými remitencemi, vysokou cenou zlata a novou privatizační agendou. Pokud vyšší cena zlata jednorázově zvýší exportní výnos, nemusí jít o vyšší průmyslovou produktivitu. Pokud privatizační příjem jednorázově navýší státní rozpočet, nemusí jít o opakující se příjem. A pokud remitence podpoří domácí spotřebu, mohou zároveň zakrývat nedostatečnou nabídku kvalitně placených pracovních míst v tuzemsku. Tato omezení netvrdí, že dané příjmy jsou nevýhodné. Vymezují pouze, co z nich lze a nelze vyvozovat. EBRD – Uzbekistan country assessment 2025–26.
Turkmenistán: statistická přesnost není totéž co přesnost poznání
U Turkmenistánu je třeba zdůraznit kvalitativní omezení pramenů. FAKT. EBRD upozorňuje na omezenou spolehlivost a otevřenost veřejných ekonomických dat, rozdíl mezi oficiálním a paralelním směnným kurzem a obtížnou dostupnost zahraniční měny. V energetice popisuje snahu diverzifikovat vývozní trasy, zatímco geografická poloha bez přímého přístupu k moři a politická povaha tranzitních koridorů nadále omezují alternativy. EBRD – Turkmenistan country assessment 2025–26.
INTERPRETACE. U takového státu má publikovaná hodnota HDP jiný stupeň ověřitelnosti než u ekonomiky s pravidelnými otevřenými národními účty. Nelze ji proto bez výhrady vkládat do zdánlivě přesného pořadí států a komentovat rozdíl několika procentních bodů. Rovněž oficiální směnný kurz může mít jen omezenou vypovídací hodnotu o kupní síle či dostupnosti dovozu. Proto musí každé veřejné srovnání spolu s číselnou hodnotou uvést také omezení dané statistiky.
U všech států musíme rozlišit nejméně dva druhy nejistoty: přirozenou statistickou revizi běžných makroekonomických údajů a systémovou neprůhlednost, kdy nejsou dostupné předpoklady, zdrojové řady ani nezávislá možnost jejich kontroly. Pokud indikátor obsahuje pouze první typ nejistoty, smíme jej při přiměřené opatrnosti porovnávat. Pokud je přítomen druhý, musí analytická pasáž obsahovat podstatně silnější výhradu.
Jak národní srovnání zůstávají čitelná, aniž by zahltila hlavní text
Hlavní text má ukázat mechanismus a jeho důsledky. Rozsáhlé tabulky však mají vlastní místo: samostatnou stránku grafů a tabulek, propojenou s datovým explorerem. Analýza transformačních propadů se proto bude opírat o graf historických minim, zatímco mezinárodní srovnání ročních ukazatelů otevře datové řady. Interaktivní mapa zůstane samostatná.
Důležité je neprezentovat názorný graf jako automatický důkaz kauzality. Vysoký meziroční růst neříká, zda se zmenšila energetická zranitelnost. Vysoký podíl remitencí může podporovat spotřebu, ale může odrážet nedostatek domácích pracovních míst. Velký příliv FDI může být výstavbou nové továrny, nebo nákupem starého podniku. A nízký zahraniční dluh může být výsledkem finanční disciplíny, vysokých vývozních příjmů, nedostupnosti úvěru či tvrdého omezování dovozu. Stejně důležitá jako samotná čísla je proto možnost kliknutím otevřít jejich definici, pramen, časový rozsah a metodickou poznámku.
Naopak vizualizace potřebují pevná pravidla: nejde spojovat různé jednotky do jedné křivky; pokud mezi dvěma roky chybí ověřená data, graf nesmí automaticky předstírat plynulý vývoj; pololetní číslo nesmí obsadit buňku ročního ukazatele; a ČSFR, Česká republika a Slovenská republika zůstávají samostatnými statistickými entitami. Text a graf pak nejsou dvě konkurenční verze historie, ale dvě doplňující se metody kontroly jedné argumentace.
Jak vysoko leží zákonná minimální mzda vůči běžné mzdě?
Podíl minima na mediánové nebo průměrné mzdě ukazuje, jak blízko je zákonná spodní hranice středu mzdové distribuce. Porovnejte dvě země a měňte rok; nominální částky v různých měnách se zde nesrovnávají.
Hodnoty jsou procentem příslušného mediánu či průměru, nikoli částkou v měně. Zdroj: OECD Earnings Data Explorer; roční pokrytí se podle země a ukazatele liší.
9. Srovnání, které lze kontrolovat: národní trajektorie a hranice statistiky
Proč potřebujeme společný časový řez a přitom nesmíme všechny země považovat za stejné
FAKT. Světová banka zveřejňuje v databázi World Development Indicators ukazatele HDP, počtu obyvatel a řadu dalších veličin prostřednictvím oficiálního Indicators API. Jeho veřejné rozhraní podporuje dotazy podle zemí a časových intervalů, metadata jednotlivých řad a strojově čitelné odpovědi. Přístup k datům však ještě nezaručuje, že máme analyticky porovnatelné historické úseky. Nový stát, občanská válka, rozdělení federace a změna metodiky národních účtů mohou řadu přerušit způsobem, který pouhé vykreslení spojnic skryje.
INTERPRETACE. V našem srovnání má být rok 1991 společným orientačním mezníkem, nikoli dogmatickým základním rokem každého indexu. Polsko začalo stabilizovat hospodářství již roku 1990; Československo se rozdělilo na konci roku 1992; Estonsko, Lotyšsko a Litva měly odlišné dráhy obnovení státnosti; část kavkazských a středoasijských zemí utrpěla současně s transformací válečné a energetické otřesy. Pro každou řadu je proto třeba definovat nejen počáteční rok, ale také důvod, proč jej vůbec považujeme za užitečný základ.
Čtenář bude moci v samostatné příloze grafů a tabulek vybrat metriku a až několik zemí. Graf nebude interpolovat mezi chybějícími roky. Zobrazená hodnota musí být dohledatelná v kanonickém CSV a název pramene bude přístupný přímo u záznamu.
HDP a HDP na obyvatele: nejde o dva názvy téhož výkonu
Celkový reálný HDP popisuje objem produkce ekonomiky v cenách určitého referenčního období. HDP na obyvatele přidává do jmenovatele populaci. Může tedy růst i tehdy, když je celkový výkon stagnující a počet obyvatel klesá. To je mimořádně důležité v zemích, z nichž po transformaci odešly statisíce pracovníků, ale také u stárnoucích společností. Naopak rostoucí populace může snižovat vykázané tempo růstu HDP na obyvatele i během poměrně rychlé expanze celkové produkce.
Metodická kontrola. Pokud je použita řada HDP v běžných USD, její růst může vedle reálné produkce odrážet domácí inflaci, změnu směnného kurzu a dolarových cen. Převést ji bez úpravy na „růst ekonomiky“ by bylo chybou. Pro časový vývoj v jediné zemi slouží lépe řada reálného HDP nebo meziroční reálný růst. Pro materiální úroveň obyvatel je navíc nutné zkoumat mzdy, spotřebu domácností, dostupnost služeb a rozdělení příjmů. Ani reálný HDP na obyvatele není sám o sobě mírou životní spokojenosti.
V krátkodobé debatě často vítězí největší procento růstu. Pro dlouhodobou otázku suverenity je však důležitější, zda rostoucí výkon vytvořil stabilní daňovou základnu, schopnost opravovat infrastrukturu, financovat vzdělání a zvládat vnější šoky. Země, která vyroste díky dočasnému zdražení jediné suroviny, má jiné možnosti než země se stejně rychlým růstem založeným na více domácích odvětvích. To neznamená popírat reálný příjem z přírodních zdrojů; znamená to rozlišit zdroj příjmu od jeho reprodukovatelnosti.
Srovnávání dluhu musí začít otázkou, kdo komu skutečně dluží
FAKT. World Bank uvádí u jednotlivých řad jejich definice a zdrojové organizace; takto publikovaná metadata lze získat také přes Indicators API a Metadata API. To má praktický význam právě u dluhu: zahraniční dluh podle rezidence věřitele není totéž jako veřejný dluh vlády; zadlužení vlády vůči domácí bance a zahraniční dluh soukromé firmy proto patří do různých statistických sloupců.
Jestliže má stát malý veřejný zahraniční dluh, ale domácí bankovní sektor velké krátkodobé závazky v cizí měně, může být ekonomika vůči zahraniční likviditě velmi zranitelná. V opačném případě může mít vláda poměrně vysoký veřejný dluh v domácí měně s dlouhou splatností, avšak nižší okamžité riziko měnového nesouladu. Ani první, ani druhý profil nelze automaticky hodnotit podle výše jediného procenta HDP.
INTERPRETACE. U Polska je nutno při čtení 90. let zahrnout dědictví starého dluhu a jeho restrukturalizaci. U Ruska oddělit převzetí sovětských závazků od nových půjček IMF i od komerčního dluhu. U malých postsovětských ekonomik naopak sledovat, jak rychle vznikaly nové oficiální úvěry, nedoplatky za energii a bankovní závazky. U Ukrajiny po únoru 2022 musí popisek grafu výslovně vysvětlovat mimořádné válečné financování. Technicky správná křivka se jinak může stát věcně zavádějící.
Srovnávací dvojice: Československo, Polsko a východní Německo
Pro pochopení transformačních nákladů má velkou hodnotu porovnat tři rozdílné vstupní mechanismy, nikoli jen tři výsledné hodnoty HDP. Československo vstupovalo do transformace jako jeden federální stát s relativně nízkým vnějším zadlužením, širokou průmyslovou základnou a s potřebou přesměrovat významnou část odbytu. Polsko současně neslo značný starý zahraniční dluh, ale mělo také prostor pro rozsáhlý vznik nových soukromých podniků a získalo mimořádnou úlevu oficiálních věřitelů. Východní Německo získalo okamžitý přístup k západoněmecké měně, institucím a rozsáhlým fiskálním transferům, současně však prošlo prudkou změnou relativních cen a podnikové konkurenceschopnosti.
Když se pak ptáme „kdo reformoval nejlépe“, musíme rozložit otázku nejméně do tří rovin. První je počáteční stav dluhu a výrobní struktury. Druhá je typ dostupného externího kapitálu: odepsání dluhu, přímá investice, úvěr či federální transfer. Třetí je institucionální schopnost převést nový zdroj na trvalou produktivitu. Srovnání bez těchto kontrolních proměnných nedokáže odlišit schopnost státu od výhody jeho startovní pozice.
Není to argument, že na domácích reformách nezáleželo. Je to argument, že se reformy uskutečňovaly uvnitř odlišných finančních a geopolitických možností. Výsledky proto nemají být čteny jako morální pořadí národů nebo jako hlasování o tom, která velmoc má pravdu.
Srovnávací dvojice: Kazachstán a Tádžikistán — odlišné externí příjmové tepny
Kazachstán a Tádžikistán zdědily společné sovětské institucionální prostředí, ale nikoli stejnou geografii, exportní strukturu či zdroje deviz. První stát měl silný potenciál energetických a nerostných příjmů, druhý se v postsovětském období výrazně opíral také o práci občanů v zahraničí a jejich peněžní převody. Tyto dvě příjmové tepny mají odlišná rizika: ceny komodit a tranzitní koridory na jedné straně, migrace, vývoj pracovního trhu a měny přijímajících zemí na straně druhé.
INTERPRETACE. Vysoký příjem z ropy nemusí znamenat vysokou domácí přidanou hodnotu v dalších odvětvích. Vysoké remitence nemusí znamenat slabou rodinnou prosperitu, ale mohou znamenat závislost spotřeby a devizových příjmů na cizí ekonomice. Obojí může fungovat jako stabilizační zdroj. Obojí zároveň znamená konkrétní přenos vnějšího šoku do domácího systému. Pro odpověď na otázku suverenity je proto důležité sledovat možnost přesměrovat export, diverzifikovat pracovní příležitosti a budovat alternativní zdroje příjmu.
V interaktivní příloze je potřeba zobrazit vedle sebe nejen procento remitencí či exportu ropy, ale také jejich časový profil a dostupnou základnu HDP. Mezera v historické řadě zůstane označena jako chybějící pozorování, nikoli jako nula nebo tichý přechod mezi dvěma známými body. U Turkmenistánu se navíc musí objevit upozornění na omezenou transparentnost statistik. Teprve tento způsob prezentace odpovídá metodickému pravidlu, že názornost nesmí být vykoupena falešnou přesností.
10. Když statistika měří vztah: věřitelé, hranice a schopnost změny

Jeden dluh, několik pravdivých účetních pohledů
FAKT. Pojem zahraniční dluh vychází především z rezidence dlužníka a věřitele, nikoli z jejich národnosti nebo ze státní příslušnosti vlastníka. Dluh české společnosti vůči nerezidentnímu věřiteli může být zahraniční i tehdy, když je mateřská společnost česká. Naproti tomu státní dluhopis v držení domácí banky není z tohoto důvodu zahraničním závazkem, přestože patří do dluhu veřejného sektoru. V praxi je nutné dále rozlišit dluh vlády, centrální banky, bankovního sektoru a ostatních podniků. Jediný souhrnný graf by tyto odlišnosti skryl.
Základní metodický problém se ukazuje i mezi samotnými databázemi Světové banky. World Bank Data Help Desk vysvětluje, že její International Debt Statistics (IDS) a Quarterly External Debt Statistics (QEDS) mohou pro stejnou zemi vykazovat různé hodnoty. IDS vychází z dlužnického hlášení a podle země se liší pokrytí soukromých závazků. QEDS bývá širší v institucionálním členění, má čtvrtletní frekvenci a podléhá revizím. Rozdíl mezi nimi není automaticky statistická chyba; může odrážet jinou metodu a pokrytí.
INTERPRETACE. Pro srovnání Ruska, Polska, Česka a postsovětských republik je zásadní nepřiřadit všechen vnější dluh státu. Pro soukromou výrobní firmu může být zahraniční financování přímou cestou k modernizaci technologie. Pro vládu může být stejná zahraniční měna citlivou rozpočtovou povinností. Pro banky může krátká splatnost představovat riziko náhlého přerušení refinancování. Tři ekonomiky se stejným souhrnným zahraničním dluhem mohou proto reagovat na tentýž zahraniční šok úplně odlišně.
Proč nominální dolarová hodnota nevysvětluje dluhovou zátěž
FAKT. Světová banka definuje ukazatel DT.DOD.DECT.CD jako stav celkového zahraničního dluhu v běžných amerických dolarech. Zahrnuje dlouhodobé veřejné a veřejně garantované závazky, dlouhodobé soukromé negarantované závazky, využití úvěru IMF a krátkodobý dluh podle příslušné metodiky. Nejde tedy o výši nově poskytnutých úvěrů v daném roce ani o dluh vlády samotné.
Samostatný poměr DT.DOD.DECT.GN.ZS používá jako jmenovatel hrubý národní důchod (HND/GNI), nikoli automaticky HDP. Názvy řad jsou zde rozhodující: převzít číslo v procentech HND a popsat je v článku jako procento HDP by znamenalo změnit význam údaje, i kdyby rozdíl u některé země nebyl velký.
Nominální dolarový stav se může mezi dvěma roky zvýšit i kvůli kurzovému přepočtu závazků v eurech, jenech či jiných měnách. Pokles naopak nemusí znamenat, že dlužníci splatili odpovídající sumu. U ekonomiky zasažené prudkou devalvací se může výrazně změnit také jmenovatel poměru dluhu k HDP nebo HND. Přepočet a reálné finanční toky je nutné rozdělit.
INTERPRETACE. Rozhodující není jediné číslo „země má dluh X miliard dolarů“, nýbrž kombinace otázek: Jak rychle závazky dospívají? V jaké měně? Jaké má ekonomika exportní příjmy? Kdo musí dluh refinancovat? Kdo nese případnou ztrátu? Které závazky jsou pod veřejnou garancí? Právě tyto informace rozhodují o tom, zda se dluh promění v krizové omezení hospodářské politiky.
Nezaměňujme přitom dluhovou službu — skutečné splátky jistiny a úroků za určité období — za stav dluhu. Vysoký stav s dlouhými splatnostmi může v jednom roce zatěžovat finance méně než nižší, ale krátkodobý a náhle splatný závazek. V grafické příloze proto nesmí být na jedné neoznačené ose stav, splátka a procentní podíl exportu.
Hranice, rozdělení států a neexistující „souvislá země“
U Československa je zásadní rozlišit tři různé otázky: jak rostla federální ekonomika před rozdělením, jak se po roce 1993 vyvíjelo Česko a jak Slovensko. Není metodicky přijatelné automaticky připojit federální hodnotu HDP z roku 1992 k české hodnotě za rok 1993 a nazvat výsledek jedinou národní časovou řadou. Takový postup by vytvořil umělý pokles daný zčásti změnou územního rozsahu.
Obdobný problém vzniká u NDR. Ve srovnávací ekonomické historii má východní Německo výjimečnou roli, protože se po roce 1990 stalo součástí jiného právního, měnového a fiskálního systému. Na historické mapě je legitimní zobrazit území NDR pro rok 1989. Nebylo by však legitimní přidělit roku 2024 celoněmeckou hodnotu veřejného dluhu „NDR“ nebo tvářit se, že existuje samostatná současná východoněmecká státní rozpočtová řada.
Také Jugoslávii nelze zakreslovat do současných hranic Srbska. Historická federace, její následnické státy a různé válečné či poválečné ekonomické jednotky mají odlišné územní i institucionální definice. U Sovětského svazu zase nelze převzít údaj za celý SSSR a označit jej za Ruskou federaci pouze proto, že Rusko převzalo většinu sovětských mezinárodních právních závazků.
INTERPRETACE. Mapa i grafy jsou zjednodušené modely. Pokud mají být užitečné, musí ukázat, kde se mění samotný měřený objekt. Je lepší zřetelná mezera nebo svislá poznámka o rozdělení státu než zdánlivě hladká, ale nepravdivá křivka. Proto se historické federace v kanonickém datasetu vedou jako samostatné entity a pro jejich zobrazení v mapě se nevyužívají současné hranice bez výslovně uvedené historické rekonstrukce.
Evropská integrace: kapitál a instituce se nepřenášejí jednou platbou
V debatě o transformačních výsledcích se často objevuje otázka, kolik peněz získaly státy po vstupu do Evropské unie. Je důležitá, ale nestačí. K ekonomické integraci patří společný trh, pravidla výrobků, pracovní mobilita, soutěžní rámec, přístup k bankovnímu financování, strukturální a investiční fondy i pravidla pro jejich čerpání. Část těchto změn začínala dávno před samotným vstupem prostřednictvím asociačních dohod a přizpůsobování legislativy.
U Česka, Slovenska, Polska, Maďarska a Pobaltí nelze proto po roce 2004 izolovat jednu položku rozpočtového transferu a vydávat ji za „cenu“ nebo „výnos“ integrace. Rozpočtové saldo je pouze jedna finanční bilance. Zahraniční investor může vybudovat nový exportní provoz, ale vlastnický výnos z tohoto provozu nemusí zůstat doma. Domácí podnik může získat nový trh bez jakéhokoli grantu. Pracovní mobilita může zvýšit příjmy domácností přes remitence, ale současně snížit dostupnost pracovníků v určitých regionech.
Při srovnání členských zemí EU s Běloruskem, Moldavskem nebo státy Kavkazu je navíc nutné kontrolovat výchozí instituce, geografii a historické války. Ze samotného faktu následné prosperity nelze přesně vyčíslit, jaký podíl výsledku „způsobilo členství“, jaký domácí reformy, jaký dřívější průmyslový základ a jaký změna mezinárodní poptávky. Odborná ekonometrická literatura se o takové odhady pokouší; v našem článku se však taková čísla objeví jen tehdy, budou-li doložena konkrétní studií a jasně označena jako ODHAD, nikoli jako fakt.
INTERPRETACE. Ekonomická suverenita v integraci může růst i klesat podle konkrétní dimenze. Stát může ztratit autonomii v části regulatorních pravidel a současně získat větší faktickou možnost volby mezi dodavateli, trhy a investory. To není rozpor. Formální pravomoc a praktická schopnost tuto pravomoc účinně využít jsou dvě různé veličiny. Stejné měřítko použijeme jak pro RVHP, tak pro Evropskou unii; nebudeme předpokládat výsledek podle názvu instituce.
„Pomoc“ při krizi: kdo dodává likviditu a kdo nakonec nese ztrátu
Když se v krizi objeví zahraniční úvěr, politická debata často sleduje jeho nominální velikost. Pro příjemce je však důležité i načasování, měna a vazba na ostatní financování. Krátkodobá likvidita může zabránit tomu, aby dočasný výpadek plateb poškodil jinak životaschopné podniky. Stejný úvěr však může prodloužit život neudržitelné struktury, pokud není doprovázen změnou příčin problému. O výsledku nelze rozhodnout pouhým slovem „záchrana“ nebo „diktát“.
Rozdělme proto krizovou pomoc do čtyř účetních a politických okamžiků. Nejprve vzniká příslib financování; ten nemusí být celý čerpán. Následně přichází čerpání, které poskytne devizy či rozpočtové prostředky. Poté nastává použití: stabilizace rezerv, financování dovozu, bankovní intervence, splátka staršího závazku nebo jiný účel. A nakonec vypořádání, které určí, zda a kdo hradí jistinu, úrok, záruky nebo ztrátu při restrukturalizaci.
To jsou čtyři různé události a mohou mít různé politické důsledky. Grant na konkrétní projekt může přinést nové zařízení bez povinnosti splácet jistinu, ale zanechat nákladnou údržbu. Úvěr IMF může obnovit přístup k devizám a přitom podmínit část fiskálních či měnových rozhodnutí. Přímá investice nevytvoří státní dluh, ale převede vlastnická práva. Odsouhlasené odepsání starého dluhu může uvolnit budoucí veřejné finance bez jakéhokoli nového přítoku hotovosti. Zaměnit tyto kanály znamená zaměnit ekonomický účinek i otázku suverenity.
INTERPRETACE. Polská restrukturalizace starých závazků, ruské čerpání a pozdější splacení úvěrů IMF, islandský bankovní zásah nebo poválečné counterpart funds jsou velmi odlišné instituce. Společná je pouze otázka: kdo získal prostor k rozhodování, za jakou cenu a na jak dlouho? Samostatná datová příloha proto nebude předstírat, že na tuto otázku odpoví jediný ukazatel. Grafy poskytnou měřitelné stopy; historický výklad vysvětlí jejich podmínky.
Kolik hodin týdně modelově stačí překročit hranici příjmové chudoby?
OECD TaxBEN porovnává stejný typ domácnosti a pravidla daného státu. Zvolte osamělého rodiče se dvěma dětmi, jednotlivce nebo pár se dvěma dětmi a přepněte, zda model počítá s příspěvkem na bydlení. Nulový počet hodin znamená, že modelová domácnost hranice dosáhne i bez pracovního příjmu; hodnota nad 40 hodin je matematický ekvivalent, ne realistický rozvrh.
Ukazatel: týdenní hodiny za zákonnou minimální mzdu k dosažení 50 % národního mediánu disponibilních příjmů. Příspěvek na bydlení lze zapnout či vypnout; nejde o výpočet reálné mzdy konkrétní domácnosti. Metodika OECD TaxBEN.
Zpětný přepočet, nikoli změna skutečnosti: dobová infografika přepisující graf OECD z roku 2015 uvádí pro Česko v roce 2013 hodnotu 79 hodin; oficiální graf OECD ji zobrazuje přibližně jako 80. Současná řada TaxBEN dává pro stejný rok, samoživitele se dvěma dětmi, minimální mzdu a hranici 50 % mediánu 50 hodin. OECD potvrzuje, že model každoročně aktualizuje a opravy či změny výpočtu podle potřeby zpětně promítá do starších let. Rozdíl proto dokládá změnu historického modelového výsledku, nikoli zlepšení tehdejší životní situace. Zveřejněná metodika však nevysvětluje, která konkrétní změna způsobila rozdíl 29 hodin, ani nedokládá záměr výsledek vylepšit. Podezření na účelově příznivější přepočet je legitimní otázka k auditu, ne zatím prokázaný závěr. Dobový graf OECD · Metodika a revize TaxBEN.
11. TUS: systémový výklad bez zaměňování modelu za důkaz
Síť vztahů není mapa morálních vlastností států
TUS — INTERPRETAČNÍ VRSTVA. Dosavadní historický materiál lze modelovat jako síť uzlů a vazeb. Uzlem může být stát, podnik, mezinárodní instituce, banka nebo domácnost. Vazbou může být úvěr, obchodní kontrakt, migrační tok, dodávka energie, bezpečnostní garance, regulatorní podmínka nebo znalostní transfer. Každá vazba má směr, cenu, čas, podmínku a možnost přerušení. Některé vazby jsou navíc vázané: ztráta ropovodu vyvolá výpadek exportu, ten sníží devizové příjmy, to může omezit dovoz léků a kapitálových strojů, a tím zhoršit další výkon ekonomiky.
Takový systémový popis je užitečný, protože brání zaměnit účetní kategorii za skutečný vztah. „Pomoc“ nemusí být nezávislá na přístupu k trhu; „investice“ nemusí vždy zvětšit domácí rozhodovací pravomoc; „nízký dluh“ nemusí znamenat nízkou zranitelnost; „soběstačnost“ nemusí znamenat schopnost přežít výpadek jediné kritické suroviny. Název toku nevysvětluje jeho funkci.
Stejný přístup však nesmí vést k nové mytologii. Síťový diagram není úplnou ekonomikou. Neobsahuje sám o sobě lidskou důstojnost, právní odpovědnost ani legitimitu politických rozhodnutí. Neříká, kdo má historicky pravdu, kdo jednal z dobrých úmyslů ani jaká mezinárodní hranice je právně oprávněná. Je to způsob kladení otázek na empirická data a historické dokumenty. Konkrétní závěr musí obstát před prameny a konkurujícími vysvětleními, nikoli před estetickou elegancí diagramu.
Lokálně výhodné rozhodnutí může systém dlouhodobě destabilizovat
TUS — INTERPRETACE. Mnohé zde popsané krize vznikaly z rozhodnutí, která jednotlivému aktérovi v okamžiku jejich přijetí připadala rozumná. Banka chtěla rychle rozšířit úvěry, investor dosáhnout vyššího výnosu, domácnost koupit byt, vláda udržet stabilní směnný kurz, podnik zajistit levný energetický vstup. Jednotlivé kroky se mohly v daných cenových podmínkách vyplácet. Součet těchto rozhodnutí však mohl vytvořit systém s krátkodobými zahraničními závazky a dlouhodobými domácími aktivy, závislý na nepřerušeném refinancování. Při náhlém obratu důvěry se lokální racionalita změnila v kolektivní krizi.
Podobná logika se objevovala u investic do sovětského zemědělství a vodního hospodářství. Rozšíření zavlažování mohlo zvýšit lokální sklizeň, zaměstnanost a plnění výrobního plánu. Součet všech odběrů vody však poškodil hydrologickou rovnováhu Aralského jezera. Ekologická externalita byla dlouho mimo účetní výsledky jednotlivých uživatelů vody. Pozdější náklady dopadly na rybolov, zdraví, půdu a obyvatele, kteří neměli stejnou možnost rozhodovat o původním investičním plánu.
Tento motiv není argumentem proti investování ani proti tržnímu rozhodování. Je argumentem pro sledování zpětných vazeb a nákladů přenesených na jiné aktéry či do budoucnosti. Historická ekonomická bilance má proto zachytit nejen krátkodobé zvýšení výroby, ale i údržbu, ekologickou zátěž, zadlužení, migrační tlaky a schopnost přizpůsobit provoz změněným podmínkám.
Pět ověřitelných hypotéz o suverenitě
Aby systémová interpretace nezůstala pouze metaforou, lze formulovat několik hypotéz, které mohou časové řady a historické případy podpořit nebo vyvrátit.
Hypotéza první – diverzifikace. Při podobné produktivitě a finanční situaci by ekonomika s více nezávislými odběrateli, dodavateli a dopravními trasami měla lépe odolávat výpadku jednoho z nich. Pro ověření nestačí počet partnerů na papíře. Je třeba měřit koncentraci skutečných obchodních toků, kapacitu alternativních tras a náklady přepojení.
Hypotéza druhá – kvalita závazku. Dvě země se stejným poměrem veřejného dluhu k HDP se mohou dramaticky lišit v krizové odolnosti podle měny, splatnosti, úrokové sazby, podmínek refinancování a podílu domácích věřitelů. Test vyžaduje rozvahové údaje, nikoli jediný dluhový ukazatel.
Hypotéza třetí – institucionální absorpce. Stejný zahraniční kapitál může vytvořit větší dlouhodobý přínos v zemi s předvídatelným právem, funkčním vzděláváním, infrastrukturou a schopností podporovat domácí dodavatele. Přesvědčivé ověření potřebuje srovnatelné investiční projekty a kontrolu výchozích rozdílů mezi zeměmi.
Hypotéza čtvrtá – skrytá cenová závislost. Ekonomika dlouhodobě využívající energetické vstupy pod alternativní cenou může vykazovat vyšší ziskovost některých odvětví, než by odpovídalo jejich konkurenceschopnosti při změně cenového režimu. Test by měl propojit fakturované ceny, alternativní dosažitelné ceny, dopravní náklady, objem dodávek a schopnost přejít na jiné technologie.
Hypotéza pátá – náklady exitu. Možnost formálně opustit dohodu nemusí znamenat reálnou ekonomickou svobodu, pokud okamžitý odchod vyvolá výpadek energie, plateb, exportu nebo léků. Test by proto sledoval dobu potřebnou k obnově kritických funkcí po změně partnera. Systém se silnou závislostí, ale rychlou možností přesměrování, se může chovat odolněji než zdánlivě méně propojená ekonomika s jediným úzkým hrdlem.
METODICKÁ HRANICE. Žádnou z hypotéz nebudeme vydávat za potvrzenou jen proto, že odpovídá několika vybraným historickým příběhům. Každá vyžaduje operacionalizaci, vhodné kontrolní případy a zveřejnění neúspěšných testů. Někdy mohou nové vazby snižovat geopolitické riziko, ale zvyšovat finanční zranitelnost. Jindy přísnější společná pravidla omezí jednu formu národní volnosti a současně vytvoří širší možnost vymáhat smlouvy a obchodovat. Otevřenost a suverenita nejsou jednoduché protiklady.
Kdo komu pomáhá? Odpověď se pozná podle toku, času a možnosti odmítnout
Po jednotlivých historických případech už nelze odpovědět jedinou větou, že velmoci „pomáhaly“, ani že „vždy jen využívaly slabší“. Během druhé světové války představoval americký Lend-Lease reálný materiálový příspěvek k sovětskému válečnému úsilí. Po válce byl Marshallův plán současně obnovovacím programem, podporou amerických hospodářských zájmů i součástí západní institucionální architektury. Rané sovětské hospodářské vztahy s poraženými a závislými státy zahrnovaly reparace, demontáže a nevýhodné cenové vztahy. Pozdější sovětský a rvhpovský systém současně vytvářel investice, energetické vazby a rozsáhlou redistribuci, ale za cenu výrazných omezení vlastní hospodářské strategie některých zemí a republik.
Rozpad SSSR tento problém nezrušil, pouze jej přetvořil. V některých nových státech se uvolnila možnost volit odlišná pravidla a obchodní partnery. Současně se rozpadly vazby, které financovaly školy, továrny, energetiku či základní veřejné služby. Zisk právní nezávislosti tak mohl v krátkém období koexistovat se ztrátou ekonomické kapacity. V jiných zemích začala integrace do evropských institucí a výrobních sítí zvyšovat produktivitu, export a přístup k financování, ale vytvářela nové asymetrie vlastnictví a specializace. Ani tyto procesy nelze převést na jednoduchou morální známku.
ZÁVĚREČNÁ INTERPRETACE. Rozhodující není, zda ekonomika přijímá pomoc, zda obchoduje se silnějšími státy nebo zda využívá zahraniční úvěry. Rozhodující je, jaké možnosti díky vazbě získává a jaké ztrácí: zda může vyjednávat cenu, vytvářet vlastní výrobní schopnosti, měnit pravidla, snášet šok, hledat alternativy a chránit základní životní funkce společnosti. Někdy může být výhodný dlouhodobý závazek, který krátkodobě omezí rozhodování, ale podstatně rozšíří budoucí kapacitu. Jindy může být formálně bezpodmínečný transfer součástí vztahu, jehož skrytá cena se objeví až při pokusu odejít.
TUS — závěrečné vymezení. Síťový model zde není tribunálem dějin. Slouží jako pomůcka pro otázku, zda společnost dokáže rozpoznat své kritické závislosti, rozlišit skutečnou pomoc od pouhého přejmenování závazku a vytvářet zpětnou vazbu umožňující včasnou korekci. Smyslem není eliminovat vzájemnou závislost — to by bylo ekonomicky i společensky iluzorní. Smyslem je vybudovat takové vztahy, v nichž spolupráce rozšiřuje možnosti obou stran a cena odchodu není nepřiměřeným trestem.
Tím je formulována argumentační odpověď. Ověření konkrétního státu vyžaduje plné a srovnatelné roční řady, znalost zdrojových revizí, struktury dluhu a konfliktních zlomů. Teprve jejich společné čtení ukáže, zda stát získal odolnější strukturu vazeb, nebo pouze vyměnil jednu závislost za jinou.